IFRSサステナビリティ開示基準2号に沿った情報開示
基本的な考え方
IDECグループでは、1945年の創業以来「Save all」と「省の追求」を通じて、環境への配慮を意識してきました。2019年の「The IDEC Way」制定以降は、安全・安心・ウェルビーイングの実現を通じて、環境負荷の低減と環境問題を重視した経営を進めています。
現在グローバルで大きな社会課題となっている気候変動への対応を、IDECにおいても最重要課題の一つに位置付けており、マテリアリティにおいて2030年に目指す姿を設定し、さまざまな取り組みを推進することで持続可能な社会の実現を目指しています。
IDECグループでは2021年よりTCFD (Task Force on Climate-related Financial Disclosures:気候関連財務情報開示タスクフォース) に沿った環境関連の情報開示を始めて、2024年度からはTCFD提言の内容を柱とするIFRS (International Financial Reporting Standards: 国際財務報告基準) S2号に沿って気候関連財務情報を開示しています。
ガバナンス
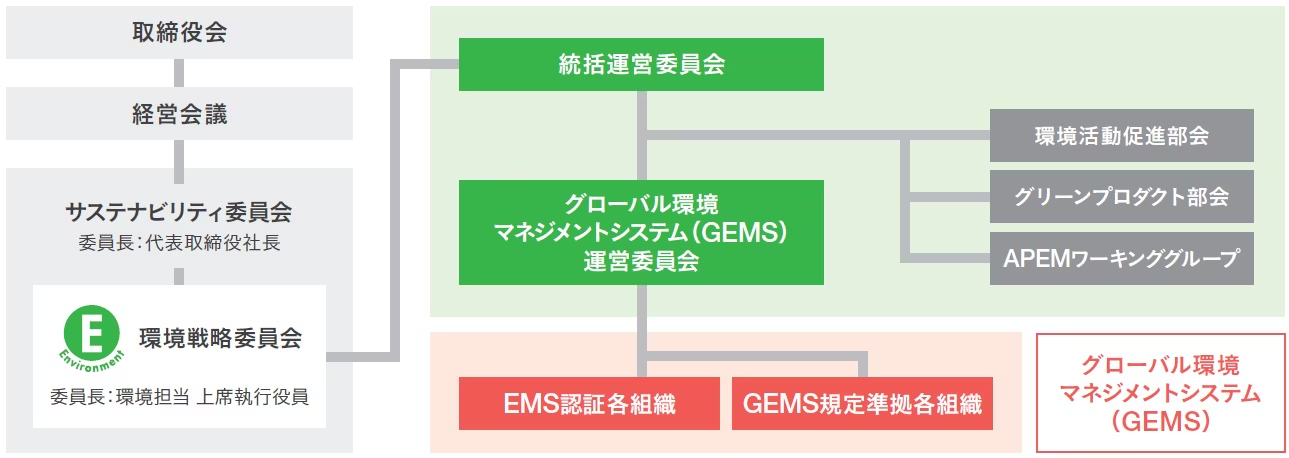
代表取締役社長が委員長を務めるサステナビリティ委員会の専門委員会である環境戦略委員会が中心となり、気候関連財務情報の開示に取り組んでいます。
環境戦略委員会はさまざまな部門の社員で構成され、環境担当上席執行役員のもとで隔月で開催されています。環境戦略委員会における決定事項は、サステナビリティ委員会で審議された後、経営会議に上程され報告承認を受け、その後取締役会で報告承認される体制になっています。サステナビリティKPIで設定された目標の進捗は隔月の会議で確認され、進捗が予定通りでない場合は対応策を検討します。
グローバルのガバナンス体制として、2024年度からグローバル環境マネジメントシステム (GEMS) 運営委員会を発足させました。IDEC本社、国内グループ会社、米国、蘇州、台湾、タイ、APEM各拠点(フランス、英国、チュニジア)の各拠点で構成しており、四半期毎に運営委員会を開催しています。委員会では環境課題の進捗確認、廃棄物・環境対応資料・再生プラスチック導入などの情報共有や環境課題の議論などを行っています。
環境に関するガバナンス体制
気候変動対応部門名称と役割概要
| 名称 | 概要 | 開催回数 |
| 取締役会 | 気候変動に関わる重要事項の監督 | 年7回※ |
| 経営会議 | 気候変動に関する重要事項の決定 | 年8回※ |
| 委員会 | 気候変動に関する重要事項の検討、経営会議への上程 | 年2回 |
| 環境戦略委員会 | 気候関連の機会の管理 | 年6回 |
| リスクマネジメント委員会 | 気候関連のリスクの管理 | 年2回 |
| 担当役員 | 環境担当 上席執行役員 | ー |
| 担当部門 | 経営戦略企画本部、環境推進室、サステナビリティ推進室、経理部、人事総務部 | ー |
※サステナビリティ委員会の上程事項の決定・監督は年2回
気候レジリエンス
世界エネルギー展望2025(WEO2025)の主要シナリオからAPS(公表誓約シナリオ)が除外され、CPS(現行政策)が復活するなど、気候変動対策の足踏みが見られるものの、2026年度のIDECグループの選定シナリオは、2025年同様、移行リスクシナリオはWEO2025のSTEPS(2.6℃シナリオ)とNZE(1.5℃シナリオ)を、物理的リスクシナリオはIPCC第5次報告書のRCP2.6(2℃シナリオ)とRCP8.5(4℃シナリオ)を採用し、IDECグループの世界観想定時の参考にしました。
戦略
IDECグループでは、環境戦略を自社の事業戦略の重要な一部と捉え、移行計画を2025年度からの中期計画に反映させるべく、環境配慮強化型製品の売上目標額をKPIに導入しました。これにより、事業活動における環境貢献度の向上に計画的に取り組みます。
また、サプライチェーンエンゲージメント率のKPI設定やCSR調達ガイドラインとグリーン調達ガイドラインの改定など、サプライヤーとのバリューチェーン構築を加速させています。カーボンニュートラル実現に向けたCO2排出量の削減、産業廃棄物の削減とリサイクル量の増加など、さまざまな環境対応活動にも継続的に取り組んでいます。
こうした移行計画に関わる活動は、IDECグループのパーパスである、「世界中の人々の安全・安心・ウェルビーイングの実現」への貢献に対し、環境側面における調和のとれた取り組みになっています。なお、IFRS S2号に沿った情報開示をはじめとするESG関連情報は、2023年度より有価証券報告書にも掲載しています。移行計画の詳細はこちらをご参照ください。
戦略 気候変動のリスクと機会
環境戦略委員会を中心に、環境情報開示のグローバルスタンダードの一つであるCDP質問書の気候関連リスクと機会項目を参考にしながら、IDECグループの見通しに合理的に影響を及ぼすと予想される、リスクと機会の洗い出しを行いました。
「IFRS S2号『気候関連開示』の適用に関する産業別ガイダンス」で定義された産業別開示トピック(電気および電子機器)の適用可能性を参照・考慮しながら、移行リスク/物理的リスクの識別、短期~長期のいずれかの機関で合理的に発生することが予想される気候関連リスクと機会の影響、財務上の潜在的影響の特定、期間の定義を行いました。

| 分類 | 項目 | |
| 移行リスク | 市場 | ❶原材料のコスト増加 |
| ❷顧客や投資家の環境志向の高まり | ||
| 技術 | ❸競合他社に対する既存・新製品の低排出/低炭素技術への移行の遅れ | |
| 規制 | ❹既存製品およびサービスに対する規制の変更 | |
| 物理的リスク | 緊急性/慢性 | ❺自然災害と気温上昇 |
| 分類 | 項目 |
|
リソースの 効率 |
❶R&Dおよび技術革新を通じた低排出商品や多彩な新製品やサービスの要求 |
| ❷リソースの代替/多様化/新技術への移行 | |
|
製品と サービス |
❸分散的エネルギー生成への移行とそれに伴う新市場の創設 |
リスク管理
環境戦略委員会で抽出した気候関連のリスクと機会の項目について、発生確率、影響の程度、財務上の潜在的影響額を検討し、リスクと機会のマップにまとめました。これまでは気候関連のリスクと機会の洗い出しを毎年行っていましたが、今後は気候関連と自然関連のリスク・機会の洗い出しを、それぞれ隔年ごとに行う予定です。
抽出結果およびマッピングにおいて重要と評価した気候関連のリスク項目は、IDECグループのリスクマップに統合して管理しています。さらに、マテリアリティの自然資本に関わるリスクと機会にも反映させています。
環境推進室では、特に環境に関わるリスク管理項目を年度ごとのリスク管理表に展開し、達成指標を定めて達成状況をリスクモニタリング部会に報告しています。

| カテゴリ | 記号 | 項目 | 財務上の潜在的影響/時間軸 | 想定リスク | IDECグループの対応 | |
|
移 行 リ ス ク |
市 場 |
❶ | 原材料のコスト増加 | B/E 短期 |
・気候災害等による供給制約・物流費上昇 ・環境配慮材料への切替に伴う調達コストの増加 ・環境高負荷部材への規制強化、サプライヤーの再エネ導入やCO2削減投資などによる部材価格の高騰 ・ESG基準を満たすサプライヤーへの切替コスト発生 |
・継続的なサプライヤーや顧客との相互理解の深耕、代替先の検討・確保、物流網の多様化や拠点の見直し ・中長期的な原材料アップを見越した製造コスト低減、計画的な製品リニューアル、部材導入による原価低減 ・代替となる材料の評価・検討、複数購買 ・製品の集約に基づく部品の集約 ・規制モニタリング、代替材料の事前認定、設計変更計画 ・主要サプライヤーとのエンゲージメント強化や、代替となるサプライヤー検討による調達先の多様化 ・サプライヤーに対するGHG排出量調査、リスク評価の実施 |
| ❷ | 顧客や投資家の社会的な環境志向の高まり | C 中期 |
・環境負荷の高い製品や取り組みに対する批判の高まりによる、需要の低迷、企業価値の棄損 ・サービスが購入の判断材料となるウェイトの増加 ・産業製品分野における時流の急速な変化 ・需要予測の不確実性による開発投資回収の遅延 ・ステークホルダーからの信頼低下 ・顧客、投資家からの環境対応、開示要求による負荷の増加 ・顧客からGHG排出量やカーボンフットプリントデータ提出要求の拡大 |
・環境戦略を中長期計画の重点項目の一つに位置付けるとともに、環境配慮強化型製品の新製品累計比率の向上などを環境に関するマテリアリティKPIとし、進捗確認を実施 ・環境に配慮した梱包材、部材の検討・導入に関する技術開発の継続的推進、投資家との定期的な対話 ・顧客ニーズの調査の実施、調査結果に基づくロードマック・製品ポートフォリオの見直し ・統合報告書やWebコンテンツの充実、TCFDやCDPなどを通した適切な情報開示の実施による透明性の確保 ・関連業務のDX化も含めた業務効率化の推進 ・LCA、カーボンフットプリントの算定体制の構築 |
||
| 技 術 |
❸ | 競合他社に対する既存・ 新製品の低排出/ 低炭素技術への移行の遅れ |
C 長期 |
・産業製品分野における環境対応で付加価値を生む新製品の急速な出現とその顧客ニーズの増加 ・GHG排出量に新たな規制施行 ・気候変動による産業用装置の故障リスクが増加 ・温度仕様範囲の拡大による販売機会損失・開発費増加 |
・長期的な他社との協業により、自社にない技術の計画的取込みと自社コア技術との融合 ・規制情報の定期的な監視による、情報の早期入手、事業戦略や製品開発に反映できる体制づくり ・気候変動による極端な気象や温暖化に適応するための設備や機器の耐久性強化 ・温度仕様拡大に対応する新設計、試験・認証計画の策定 |
|
| 規 制 |
❹ | 既存製品およびサービスに対する規制の変更 | B/E 短期 |
・気候変動対策・CO2排出量削減の世界的気運の高まり早期化、各国政府が炭素税の導入 ・カーボンプライシングの日本での導入(2028年~)で炭素税がエネルギー料金に上乗せ、それに伴う原材料の製造コスト増加 ・廃棄への対応・原材料の対応遅れ ・規制強化による収益性の低下、省エネ目標の必達義務 ・欧州のCBAM規制の拡大 |
・省エネ設備への計画的更新の立案と実施 ・低炭素資材の調達やサプライヤーとの協働、工場の省エネ、稼働率向上への努力による、間接費削減 ・ICP導入による脱炭素活動の推進 ・排出量削減に必要な技術への投資、排出削減目標を定期的に管理するシステムの導入 |
|
| 物 理 的 リ ス ク |
緊 急 性 / 慢 性 |
❺ | 自然災害(豪雨、霰・雹、雪/氷)、サイクロン、ハリケーン、台風、洪水、浸水、地震)と気温上昇 | D/E 短期 |
・地球温暖化の影響による局地的豪雨やサイクロン、ハリケーン、台風などによる、建物・設備の損傷および操業停止、建物・設備の損傷および操業停止 ・世界各地での異常気象などによる災害の多発による生産活動の低下(電力供給不足、設備被害、従業員出勤不能など)やサプライチェーンの混乱 ・気候変動による新ウィルスなど伝染病の蔓延 ・気温上昇による冷房コストの増加、生産性の低下、寒波の長期化による輸送網の混乱 ・暑熱、浸水、停電等による作業環境の制限に伴う、操業停止または生産性の低下 |
・自社のレジリエンス性を高めるためのBCP対策の充実 ・ハザード評価に基づく脆弱箇所の改修、防水・排水・非常用電源等の設備対策の実施 ・サプライチェーンのリスク評価や見直し ・生産拠点のハザードマップ作成、潜在的リスクの把握とその地域に・主力製品に対する生産拠点のマルチ化特化した防災計画の策定 ・拠点毎ごとの復旧計画立案、従業員の作業手順のマニュアル化 ・主力製品に対する生産拠点のマルチ化 ・影響を受ける箇所への改修、環境に配慮した設備の追加 |
B: 直接費と間接費の増加、C: 製品およびサービスに対する需要減少に起因した売上減少、D: 生産能力低下に起因した売上減少、E: 設備投資の増加
短期:1~3年未満、中期:3~5年未満、長期5~25年
| 分類 | 記号 | 項目 | 財務上の潜在的影響/時間軸 | 想定機会 | IDECグループの対応 |
| リ ソ | スの 効 率 |
❶ | R&D及び技術革新を通じた低排出商品や多様な新製品やサービスの要求 | B/A 中期 |
・再生材の活用、リサイクルを容易にする製品等への需要増加 ・ライフサイクルを通じた製品の低排出量化への要求の増大 ・GX債や補助金活用による開発投資負担の軽減 ・調達先における環境配慮型製品の選定による受注増加 ・顧客の脱炭素投資拡大や気候変動を背景とした、省エネ・遠隔監視・自動化需要の増加 |
・主力製品群に対する環境側面も踏まえた技術革新の加速 ・リサイクル容易な素材の製品への応用研究、省エネ設計の推進、低炭素材の活用、長寿命化、リサイクル容易性などを含む製品ロードマップ策定 ・開発への投資加速による先行優位の確保 ・採択案件への開発投資の重点配分 ・ライフサイクルアセスメント(LCA)の導入による、製品環境負荷の可視化、環境配慮型製品の開発促進、第三者保証の検討および営業提案への活用 ・HMI、安全、オートメーション・センシング製品を組み合わせた省エネ、遠隔監視、自動化ソリューションの強化 |
| ❷ | リソースの代替/多様化/新技術への移行 | B 短、中期 |
・気候変動に伴う様々な労働環境の変化に対応する新たな技術革新への要求の増大 ・労働環境の多様化や生産年齢人口の減少による無人化や遠隔技術の発達 ・過酷な危険を伴う労働環境へのロボット普及 ・省人化ニーズによる自動化システム需要の拡大 |
・自社のこれまでの保有技術の延長線上からの脱却、高付加価値製品への集約 ・M&Aや業務提携などの推進、人材採用・育成によるソフトウェアやシステム関連技術の強化 ・ニーズの多様性への対応のための、他社や学術機関との提携・協業等による新たな技術の取り込み推進 ・HMIやセンシング技術を活用した製品の開発、ソリューションによる付加価値の拡大 |
|
| 製 品 お よ び サ | ビ ス |
❸ | 分散的エネルギー生成への移行とそれに伴う新市場への参入 | A 長期 |
・世界的な気候変動に対する移行対応の進展 ・省力化技術や省エネ製品、省エネ対策プロジェクトの立ち上がりによる需要拡大 ・エネルギー市場の新たな国際標準への適合を通じた新製品の市場参入機会および競争力の向上 |
・新たな市場への参入、技術革新、競争優位性の確保 ・新市場のニーズを踏まえた、HMIやセンシング技術を活用した製品開発、課題解決型ソリューションの提案 ・地域特性に応じた製品やサービスを提供するローカル化戦略実施 ・新しいビジネスに使用される部品の開発で、国際標準化対応や、特許を取るなど独占できる技術の開発 |
| ❹ | 消費者の嗜好の移り変わり | A/B 中期 |
・環境性能・安全性を重視する顧客需要の増加 | ・省エネ、省資源、長寿命設計、リサイクルの容易な設計、安全機能強化などの推進 ・市場需要予測精度の高度化 |
A: 新市場と新興市場への参入を通じた売上増加、B: 製品とサービスに対する需要増加に起因する売上増加
短期:1~3年未満、中期:3~5年未満、長期5~25年
| 区分 | 想定リスク |
| 移行リスク | 炭素税(炭素価格)の大きな上昇、および罰則 |
| エネルギー使用の制限強化、再生可能エネルギーへの切り替え費用の増加 | |
| 環境税・森林税の導入 | |
| 環境配慮素材への転換による原材料コストの増加 | |
| 移行に伴う機会 | 炭素封じ込め技術の発展(陸と海) |
| 炭素クレジット取引の増加 | |
| 低炭素社会実現に貢献できる製品・ソシューションビジネス拡大 | |
| 省エネルギー、リサイクルビジネスの拡大化 | |
| 物理的リスク | 災害発生規模の大幅な増加、災害規模の大幅な拡大災害発生頻度の増加、災害規模の拡大 |
| 降水量の増加 |
| 区分 | 想定リスク |
| 移行リスク | 移動制限の増加、地域間の規制格差 |
| 猛暑による電力需給逼迫、コストの増加 | |
| 移行に伴う機会 | 対環境防護衣料の開発・普及、働き方の変化 |
| 自動化の促進(ロボット)、監視ビジネスが発達(温度管理等、遠隔操作、センシング) | |
| 炭素税・規制の緩和 | |
| 利用可能なエネルギー選択肢の増加 | |
| 代替食料生産ビジネスの活発化(遺伝子組み換え食品) | |
| 物理的リスク | 自然災害によるサプライチェーンの分断 |
| 災害発生規模の大幅な増加、災害規模の大幅な拡大 | |
| 降水量の大幅な増加、海面の大幅な上昇 | |
| 砂漠化の拡大による水不足、食料危機 | |
| 気温上昇による作業効率の低下、健康リスクの上昇、倉庫・屋外作業の実施不可 |
指標と目標
IDECグループでは、2050年にカーボンニュートラルの実現を目指しており、CO2排出量の削減に向けてScope1&2で2027年度までに35%、2030年度までに50%削減(いずれも2019年度比)をサスティナビリティKPIとしています。
2022年度より導入した内部炭素価格(ICP)については、2025年度と同じ14,000円/tで価格を設定しました。ICPが環境投資の意思決定に与えるインパクトはまだ十分なものではありませんが、環境戦略委員会を中心にICP活用のモデルケースをイントラネットで紹介することで、社内意識の向上を図っています。
CO2をどれだけ少なくして効率的に利益を稼いだかを表す指標である炭素利益率(ROC)は、2023年度以降、営業利益率の減少に伴い減少傾向が続いていましたが、2025年度は営業利益の上昇に伴い、ROCも大幅に改善されました。
2023年度から役員報奨制度に導入したパフォーマンスシェアユニット(PSU)では、報酬の10%程度の株式報酬を取締役および執行役員に割り当て、非財務指標の実績をPSUの算定に用いています。PSUの算定に用いる非財務指標には、CO2排出量削減率などがあります。
2025年度のCO2排出量に関しては、Scope2は売上高回復に伴い若干増加しましたが、CO2排出量原単位、Scope1, 3は2024年度より減少しました。
2025年度の取り組みとして、竜野物流センターの自家発電設備が稼働を開始し、CO2排出量削減に貢献しました。今後も、グローバルでの太陽光発電設備の導入検討や排出係数の低い電力への切り替え、各工場での稼働率向上推進など、新サステナビリティKPI達成とCO2削減に向けて取り組んでいきます。
炭素利益率(ROC)(単位:百万円/千t-CO2)
2019年度 394/2020年度 328/2021年度 742/2022年度 1,244/2023年度 654/2024年度 427/2025年度 727

| 年度 | Scope1 | Scope2 | Scope3上流 | Scope3下流 |
| 2019年度 | 1,152 | 10,791 | - | - |
| 2020年度 | 948 | 11,390 | - | - |
| 2021年度 | 897 | 12,146 | - | - |
| 2022年度 | 925 | 10,373 | 214,009 | 870,694 |
| 2023年度 | 624 | 8,966 | 184,687 | 634,324 |
| 2024年度 | 634 | 7,921 | 173,512 | 579,758 |
| 2025年度 | 486 | 7,934 | 171,093 | 557,396 |
